Visualizzazione post con etichetta Guido Iodice. Mostra tutti i post

venerdì 11 novembre 2016

La proposta Fazi - Iodice


In questo articolo, e in forma più estesa in questo paper, Thomas Fazi e Guido Iodice propongono uno schema di “stimolo fiscale decentralizzato” per l’Eurozona.

L’idea è di permettere agli stati attualmente in difficoltà di adottare politiche fiscali espansive, finanziate da emissioni sottoscritte e mantenute in portafoglio da investitori residenti nei paesi che le pongono in atto.

Altrimenti detto, l’Italia potrebbe incrementare il deficit e il debito pubblico (ad esempio) di tre punti percentuali, purché sussista un impegno a far sì che il maggior debito (maggiore, s’intende, rispetto agli impegni di riduzione concordati con la UE) venga sottoscritto stabilmente da investitori nazionali, e finanziato quindi da risparmio interno al paese.

Rispetto alla soluzione Moneta Fiscale, una differenza è che si ha, all’avvio della proposta, un incremento di debito pubblico, che la proposta MF invece evita (appunto perché si emette MF e non debito).

A termine, nella proposta F-I il maggior debito iniziale è riassorbito dalla crescita del PIL e quindi dal maggior gettito fiscale. Nella proposta MF, analogamente, gli sconti fiscali sono compensati dal maggior gettito.

In entrambi i casi, la BCE si impegna ad agire come prestatore di ultima istanza e quindi a mantenere contenuti gli spread tra i debiti pubblici dei vari paesi, purché:

nella proposta F-I, il maggior debito rimanga stabilmente nel portafoglio di investitori residenti, fino al momento in cui viene riassorbito.

nella proposta MF, non si emetta mai maggior debito, ma soltanto Moneta Fiscale.

Se sorge qualche tipo di problema, nella proposta F-I occorrerà agire con l’estensione (temporale e/o dimensionale) del vincolo di portafoglio (cioè dell’impegno a far sì che il maggior debito emesso e non ancora riassorbito dalla crescita continui a essere detenuto da residenti). Nella proposta MF, si interviene (sempre se necessario) con le clausole di salvaguardia non procicliche.

La logica dei due schemi ha molti punti di contatto, e sicuramente entrambi possono, sul piano tecnico, funzionare. In effetti la proposta F-I può essere considerata una modalità di applicazione di quanto descritto qui al punto SEI, mentre la MF corrisponde al punto OTTO.

La proposta F-I ha il vantaggio che il debito emesso viene sottoscritto da investitori in cambio di euro: ed è con gli euro che si effettuano le necessarie azioni espansive – aumenti di spesa pubblica o riduzioni di tasse.

Nella proposta MF, si emette invece un nuovo tipo di strumento monetario, la cui valutazione di mercato ha quindi un certo grado di aleatorietà – anche se, essendo utilizzabile per pagare tasse, con un periodo di validità indefinitamente esteso a partire dalla data iniziale di utilizzabilità, l’alea in merito al valore di mercato della MF è in effetti molto modesta (purché non si ne emetta in modo abnorme, s’intende: ma non ce n’è necessità).

La proposta MF ha, da parte sua, il pregio di poter essere adottata senza alcuna necessità di rivedere trattati o regolamenti Eurostat. Il debito non aumenta mai, e la proposta può in effetti essere considerata il modo per rispettare rigorosamente gli obiettivi del Fiscal Compact (che altrimenti risulterebbero, come infatti stanno risultando, ineseguibili, dando luogo a continue revisioni e sforamenti). La proposta MF può quindi essere adottata senza chiedere nulla a nessuno. Gli accordi sulla dinamica di deficit e debito vengono rispettati alla lettera, e l’impegno della BCE ad agire come prestatore di ultima istanza già consegue dal programma OMT.

Quest’ultimo punto è di importanza tutt’altro che trascurabile. La proposta F-I richiede una revisione di trattati e regolamenti che deve essere concordata con gli organi UE e con gli stati membri dell’Eurozona. Il problema è che non sembra sussistere alcuna volontà politica di procedere in questo senso.

La proposta MF non richiede, al contrario, nulla di tutto ciò. Può essere adottata da un singolo stato membro in piena autonomia, senza violare nessuno dei trattati, e anzi potendo legittimamente affermare che si sta agendo in modo da rispettarli.


sabato 9 gennaio 2016

Euro e stagnazione della produttività italiana

Ormai da diversi anni, un tema oggetto di intenso dibattito è la stagnazione delle produttività che l’economia italiana ha sperimentato in prossimità dell’ingresso nell’euro, e ancora di più successivamente.

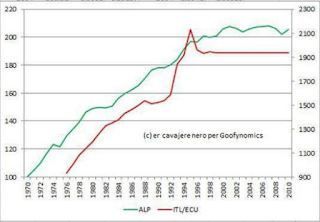
Sul tema si è espresso tra gli altri Alberto Bagnai, constatando che in Italia, da metà degli anni Novanta, la crescita della produttività reale del lavoro (linea ALP) si è sostanzialmente arrestata, in corrispondenza con l’”aggancio” della lira a quello che sarebbe poi stato il cambio d’ingresso nell’euro (1936,27, e 990 contro marco).


Più di recente, Guido Iodice ha fatto notare che il grafico di Bagnai mette in correlazione la crescita della produttività con il cambio nominale lira / marco. Questo, nota Iodice, è inesatto perché il confronto va fatto con il cambio reale (cioè con il cambio corretto per tener conto delle differenze di inflazione tra Italia e Germania).


Effettivamente, se confrontiamo produttività e cambio nominale (il “grafico Bagnai”, il primo sopra riportato) si nota che la produttività italiana ristagna, sostanzialmente, a partire dal momento in cui il cambio con la Germania si blocca, mentre in precedenza le due curve salivano all’incirca di pari passo.

Ma se confrontiamo produttività e cambio reale (il “grafico Iodice”) si notano fenomeni differenti. La produttività italiana ha continuato a salire sia in anni in cui il cambio reale si rafforzava (1976-1992) sia successivamente alla rottura dello SME, quando si è (fine 1992-1994) fortemente indebolito.

Per far luce sul tema, è utile prendere in considerazione la legge di Kaldor-Verdoorn, secondo la quale la produttività tende a salire in funzione del prodotto fisico di un sistema economico.

La ragione è intuitiva. Se un’economia cresce, ci sono più risorse a disposizione, e più incentivo ad investirle in nuovi impianti e tecnologie più avanzate. E ci sono anche maggiori economie di apprendimento – più si fa, e meglio s’impara a fare, banalmente detto.

Fino all’avvento dell’euro, la crescita reale dell’economia italiana è stata soddisfacente, in linea con le medie europee. E la produttività è aumentata di pari passo. Qui un altro ben noto grafico di fonte Bagnai mostra il graduale avvicinamento del PIL procapite italiano rispetto alle medie UE15 tra il 1970 e metà degli anni Novanta (e la drammatica successiva inversione di tendenza).


Il rafforzamento del cambio reale del periodo precedente al 1992 non ha rallentato la crescita italiana, ma ha deteriorato le partite correnti e in particolare il saldo commerciale estero. Negli anni tra il 1980 e il 1992, periodo nel quale il cambio reale italiano si rafforzava, le partite correnti in percentuale del PIL sono state mediamente passive in misura pari all’1,5% circa, e del 3% nel 1992 – anno in cui l’Italia è stata costretta ad abbandonare lo SME.

Il riallineamento valutario si è accompagnato a un’inversione di segno delle partite correnti, fino a un surplus del 2,5% circa nel 1996. Di pari passo all’”aggancio euro” si è poi avuta una riduzione di questo surplus, fino a raggiungere una sostanziale parità intorno al 1998-2000.

Partite correnti in equilibrio, in situazione di domanda interna italiana a livelli normali (non euforici né depressi), implicano che il cambio di ingresso nell’euro non era, almeno inizialmente, “sbagliato”.

La crescita italiana ha rallentato in quegli anni, ma l’indiziato principale non è il cambio bensì l’adozione di politiche economiche restrittive, finalizzate a rientrare nei parametri del trattato di Maastricht: in particolare, con riferimento a inflazione e rapporto deficit pubblico / PIL.

A questo punto il rallentamento della crescita ha prodotto la stagnazione della produttività. Nel frattempo la Germania guadagnava non tanto in termini di produttività, ma di competitività – attuando politiche di forte contenimento salariale.

L’Italia è quindi entrata in un circolo vizioso. La combinazione di politiche economiche restrittive, di stagnazione della produttività e di peggioramento della competitività ha agito negativamente sulla domanda, sulla crescita e di conseguenza (Kaldor – Verdoorn) ha ulteriormente penalizzato la produttività.

La crisi finanziaria del 2008 ha ulteriormente enfatizzato questa situazione negativa. E l’austerità adottata dal 2011 in poi, in diretta conseguenza della crisi dei debiti sovrani, ancora di più.

Il nesso tra euro e stagnazione della produttività quindi esiste ed è estremamente significativo, ma per ragioni più variegate rispetto a una semplice causazione cambio sopravvalutato ==> ristagno della produttività.

L’euro ha svolto un ruolo in quanto:
UNO, la necessità di rispettare i parametri di Maastricht ha costretto l’Italia ad adottare e mantenere politiche fiscali restrittive.
DUE, i guadagni di competitività tedeschi in un regime di monete nazionali e cambi flessibili sarebbero stati, con ogni probabilità, gradualmente compensati dalla rivalutazione del marco contro la lira. Questo non è avvenuto, ed ha ulteriormente penalizzato la crescita italiana.

Ma:
TRE, l’euro entra ancora di più in gioco a partire dal 2011, in quanto le tensioni e gli squilibri commerciali tra Nord e Sud dell’Eurozona hanno fatto temere che potesse verificarsi la rottura della moneta unica. Questo ha portato, tra le altre cose, al calo di valore dei titoli di stato sudeuropei rispetto a quelli dell’ex area marco, quindi all’innalzamento degli spread sui tassi d’interesse.

Quanto sopra è una diretta conseguenza dell’euro, in quanto la pressione al ribasso sul valore dei titoli di stato sud-eurozonici avrebbe preso la forma – in regime di debiti espressi in monete nazionali, e di cambi flessibili – di un indebolimento del cambio (che tra l’altro sarebbe stato un fattore di riequilibrio dell’economia reale) e non della salita degli spread.

Peggio ancora, come condizione per i sostegni forniti dalla BCE ai debiti pubblici del Sud, sono state richieste forti restrizioni fiscali (l’austerità) in una situazione in cui la domanda non aveva ancora recuperato gli effetti della crisi Lehman: ulteriore pesante impatto negativo sul PIL e sulla produttività.

Tutto questo non assolve i governi italiani (né le autorità UE) dall’imputazione di aver commesso vari e gravi errori nell’impostazione delle politiche economiche degli ultimi quindici anni.

Anche in presenza dell’impossibilità di riallineare il cambio, l’Italia avrebbe potuto adottare politiche di riequilibro della competitività nei primi anni dell’euro, non necessariamente comprimendo i salari ma ad esempio riducendo il cuneo fiscale (e utilizzando a tal fine uno sforamento dei vincoli di Maastricht nel periodo – principalmente 2002-2004 - in cui sforava la Germania).

E soprattutto, nel 2011 (1) Monti non avrebbe dovuto accettare l’adozione di livelli di austerità così massicci (sotto forma principalmente di imposte su patrimonio e consumi e di tagli di spesa pensionistica) e (2) nella misura in cui questi interventi fossero stati attuati, almeno in parte si sarebbe dovuto utilizzarli (anche qui) per ridurre il cuneo e quindi il costo del lavoro lordo per le aziende.

E’ comunque indubbio che l’euro, o più propriamente i vincoli dell’Eurosistema e l’insieme delle politiche adottate per cercare, in qualche modo, di evitarne la rottura, hanno una stretta relazione con il declino della produttività italiana.

La soluzione passa dall’uscita da questi vincoli. Il che si attua mediante politiche espansive della domanda, abbinate a un miglioramento della competitività delle aziende (per evitare l’insorgere di squilibri commerciali esteri). Miglioramento della competitività che, anche in presenza dell’impossibilità di riallineare il cambio, può essere ottenuto con una forte riduzione di contributi e oneri a carico delle aziende.

Il progetto CCF è una strada possibile per ottenere questi risultati: uno strumento monetario parallelo – i Certificati di Credito Fiscale – con cui effettuare azioni di spesa pubblica, trasferimenti ai privati, e assegnazioni alle aziende in funzione dei costi di lavoro da esse sostenuti (riducendo di conseguenza il costo del lavoro effettivo).

La rottura della moneta unica e il conseguente riallineamento valutario non è quindi l’unica modalità possibile attraverso cui risolvere l’Eurocrisi. Ma l’uscita dai vincoli dell’Eurosistema (nella sua impostazione attuale) è assolutamente indispensabile.

Con la ripresa di domanda, PIL e occupazione, tutto lascia pensare che riprenderà a salire anche la produttività delle aziende italiane. La legge di Kaldor-Verdoorn funziona in entrambe le direzioni.


Il ristagno della produttività italiana non deriva da discontinuità tecnologiche, da sconvolgimenti geopolitici, dall’inadeguatezza della classe imprenditoriale italiana. Niente di tutto questo. E’ la conseguenza di un sistema di governance economico-monetario sbagliato, e delle politiche errate e insostenibili con cui prima lo si è introdotto, e poi si è cercato di rabberciarne le disfunzionalità.

lunedì 29 giugno 2015

Alcune critiche, e le nostre repliche, al progetto Moneta Fiscale

Qui in anteprima, alcuni commenti ricevuti in merito al progetto Moneta Fiscale, e le nostre considerazioni al riguardo.
 
Moneta vuol dire fiducia: perché i CCF rischiano di non funzionare
 
Guido Iodice (Keynesblog.com)
Thomas Fazi (Oneuro eunews.it/oneuro)
 
Marco Cattaneo e Giovanni Zibordi hanno avanzato, in un loro libro edito da Hoepli, la proposta di istituire una forma di “moneta fiscale”, poi rilanciata in un appello promosso da Stefano Sylos Labini e firmato anche da Luciano Gallino e infine meglio esplicitata nell’e-book di MicroMega. I certificati di credito fiscale (CCF) verrebbero emessi dal governo e sarebbero in sostanza dei crediti sulle tasse future (a due anni). Con i CCF, lo Stato potrebbe aumentare la spesa pubblica, ridurre il cuneo fiscale e immettere liquidità nel sistema economico. I CCF sarebbero (quasi-)moneta in più, in modo tale che lo Stato non dovrebbe sostituire parte della sua spesa pubblica in euro con spesa in CCF, ma attivare più spesa grazie a questi ultimi. L’auspicio è che essi vengano percepiti come moneta e utilizzati negli scambi, per lo meno tra imprese e tra imprese e Stato. Secondo i promotori, i CCF si ripagherebbero da soli perché, una volta rimessa in moto l’economia, il PIL tornerebbe a crescere e gli introiti fiscali ad aumentare, coprendo quindi l’ammanco dovuto all’utilizzo finale dei certificati, cioè lo sconto sulle imposte.
 
Un merito della proposta è che essa esplicitamente riconosce l’impraticabilità e i rischi di un’uscita unilaterale dall’eurozona e pertanto si preoccupa di trovare una soluzione “morbida”. I problemi però sono molteplici. In primo luogo i promotori danno per scontato che l’emissione di questa quasi-moneta non violi i Trattati. Ammesso che sia così, tuttavia è facilmente immaginabile che la Commissione europea chiami lo Stato a rispondere davanti alla Corte di giustizia. L’incertezza sull’esito farebbe precipitare il valore del CCF nei confronti dell’euro, rendendo via via meno efficace il programma. Ammettendo però di superare questo scoglio, un ulteriore problema è costituito dal fatto che i CCF andrebbero sommati allo stock del debito pubblico. Anche qui, i promotori insistono sostenendo che non sia un problema, ma la Commissione potrebbe porre comunque ostacoli che minerebbero la fiducia del pubblico.
 
In sostanza, i promotori sopravvalutano una affermazione della Modern Money Theory, secondo la quale la moneta legale ha valore perché con essa si pagano le tasse. Se fosse così semplice, allora nessun paese soffrirebbe mai di crisi monetarie e di iperinflazione, né vedremmo economie che ruotano di fatto intorno a valute estere (basti pensare all’Islanda prima della crisi del 2008). Nella realtà la moneta legale, come qualsiasi moneta priva di valore intrinseco, è fiduciaria e quindi ha valore in base alla credibilità di chi la emette. Chi ha una banconota da 100 euro in tasca sa che c’è un impegno, da parte dell’emittente, a fare in modo che essa sia scambiabile tra un mese o un anno con un paniere di prodotti il cui valore reale sarà, nel peggiore dei casi, solo di poco inferiore a quello odierno (è questo il senso del target inflazionistico). O che, se non bassa, l’inflazione sia almeno stabile e perciò prevedibile. Viceversa i cittadini di paesi che sperimentano tassi di inflazione elevati e crescenti per lungo tempo, alla fine, perdono fiducia nella moneta legale esattamente come la perderebbero in un assegno firmato da un noto protestato, e si rivolgono alle monete emesse da soggetti più affidabili (tipicamente gli Stati Uniti). Sia chiaro, non si sta dicendo qui che l’Italia farebbe la fine dello Zimbabwe, ma semplicemente che un dubbio sul valore futuro dei CCF li renderebbe pressoché inservibili come stimolo alla domanda.
 
Supponendo tuttavia di superare a pieni voti il test dell’incertezza, si pone paradossalmente il problema della possibile tesaurizzazione dei CCF. Per quanto riguarda la parte utilizzata per i trasferimenti, il pubblico potrebbe semplicemente decidere di non spenderli, ma detenerli fino a quando potranno essere usati per pagare le imposte, peraltro l’unico momento in cui il valore dei CCF potrebbe essere considerato sicuro ed uguale a quello facciale. In tal caso, l’effetto moltiplicativo sarebbe nullo e lo Stato si troverebbe con un buco di bilancio imprevisto.
 
Non vogliamo tuttavia apparire troppo demolitori nei riguardi di questa proposta. Al contrario, essa contiene in nuce qualche buona idea che potrebbe essere effettivamente applicata. L’importante è non cadere nell’illusione di un keynesismo “meccanico” o “idraulico”, nel quale l’immissione di nuova acqua fa girare il mulino dell’economia, checché ne pensino gli agenti economici (per inciso, Keynes non era affatto un keynesiano “idraulico”).
 
Se la proposta dei CCF è prona alle critiche testé illustrate, a maggior ragione lo è quella immaginata da alcuni in caso i default di uno Stato all’interno dell’eurozona, seguito dall’emissione di “euro-cambiali” che verrebbero utilizzate come liquidità sostitutiva. Il modello spesso richiamato è quello dello Stato della California che nel luglio 2009, di fronte ad una grave crisi delle proprie finanze, emise delle “promesse di pagamento” (Registered Warrants) per pagare i dipendenti pubblici, i fornitori e coloro che vantavano diritti a rimborsi fiscali per 2,37 miliardi di dollari. L’esperimento non fu propriamente un successo: appena pochi giorni dopo l’emissione iniziale, le principali banche si rifiutarono di accettare questi “pagherò” (o come li chiamano gli americani, IOU, che sta per I Owe You, “io ti devo”). Solo dopo ingenti tagli di spesa e aumenti delle imposte decisi dallo Stato, alcune di esse tornarono sui loro passi e ricominciarono ad accettare i Warrants. Se l’operazione ha mostrato i suoi limiti in California, lo Stato con il reddito più alto nel paese più ricco del mondo, la speranza che funzioni in luoghi come i PIIGS è pressoché nulla, sebbene possa rivelarsi l’unica, disperata, opzione se non si vuole uscire dall’euro. In tal caso, si può immaginare che il pubblico possa dare fiducia agli IOU a seguito di un accordo europeo che dia una qualche certezza sul fatto che gli “euro-pagherò” si potranno trasformare in euro “veri” entro un tempo ragionevole. In caso contrario non si capisce come la gente possa dare valore a pezzi di carta che riportano una promessa di pagamento in euro firmati da un governo che ha appena dichiarato la propria insolvenza su debiti in euro.
 
 
*********************************************************************************************
 
 
Replichiamo con piacere, su invito di Micromega, ai commenti di Guido Iodice e di Thomas Fazi in merito al nostro progetto di Moneta Fiscale, da attivarsi mediante emissione di Certificati di Credito Fiscale (CCF). E ringraziamo Iodice e Fazi per l’interesse dimostrato al riguardo. Dobbiamo però notare che pare essere loro sfuggito un aspetto chiave della proposta. I CCF non sono titoli di debito: lo stato emittente non assume alcun impegno a rimborsarli in euro, ma solo ad accettarli a compensazione di pagamenti di imposte future, o di qualsiasi altra forma di pagamento ad esso (lo stato) altrimenti dovuti. Sono titoli che conferiscono a chi li riceve il diritto a uno sconto fiscale futuro; sono cedibili a terzi e sono convertibili in euro per essere spesi immediatamente. Chi li vende vuole spendere, chi li compra vuole usarli per abbattere le proprie tasse e accrescere le proprie risorse per consumi e investimenti.
 
I CCF non sono quindi IOU analoghi al caso californiano, né ai titoli emessi in altri contesti di tensioni finanziarie (un esempio ancora più noto è quello della crisi argentina del 2001). Non esiste nessuna fattispecie né teorica né pratica sotto la quale lo stato emittente possa essere costretto a non onorare (quindi a fare default) su un CCF.
 
La loro natura non-debitoria e non-monetaria è all’origine anche dell’ammissibilità dei CCF ai sensi di trattati e regolamenti UE. Se non sono debito, i CCF non sono neanche “legal tender” nel senso in cui lo è l’euro. Non sono moneta legale che debba essere obbligatoriamente accettata in tutta l’Eurozona, sebbene possano diventare sostituti della moneta, secondo che il pubblico e il mercato siano disposti ad accettarli in pagamento. Ma questo vale in linea di principio per qualunque titolo e non per questo mette in discussione l’euro come moneta legale. I CCF traggono il loro valore dalla dichiarazione unilaterale e volontaria di accettazione da parte del singolo stato che li emette. Non confliggono con il monopolio della BCE riguardo all’emissione di moneta legale ad accettazione obbligatoria.
 
Quanto all’affermazione che “i promotori sopravvalutano una affermazione della Modern Money Theory, secondo la quale la moneta legale ha valore perché con essa si pagano le tasse. Se fosse così semplice, allora nessun paese soffrirebbe mai di crisi monetarie e di iperinflazione”: naturalmente qualsiasi attività di natura monetaria o quasi-monetaria può subire un depauperamento di valore al di sopra di certe soglie di emissione. Se i CCF venissero emessi in misura pari a un multiplo degli incassi annui dello stato (per esempio) italiano, passerebbero degli anni prima che il possessore riesca effettivamente a utilizzarli: ne seguirebbe una notevole perdita di valore. Ma le analisi numeriche ampiamente illustrate nell’ebook mostrano come l’Italia (ma vale anche per la Grecia) otterrebbe una forte ripresa della domanda e dell’economia con livelli di emissione annua che sono una frazione, non certo un multiplo, degli incassi sopracitati.
 
Riguardo poi al rischio di tesaurizzazione, questo è un dubbio applicabile a qualsiasi forma di azione espansiva attuata mediante incentivi alla spesa privata (riduzione di tasse o anche incrementi di trasferimenti, quali ad esempio le pensioni). Questo timore non inficia la validità del progetto: casomai può condurre a formulare l’azione espansiva allocando i CCF in maggior proporzione (rispetto a quanto già previsto nel progetto) a chi ha maggiori necessità di spesa, a chi ha una più elevata propensione al consumo e all’espansione della spesa pubblica con effetto diretto sul PIL (per esempio utilizzando i CCF a parziale finanziamento di opere di pubblica utilità).
 
Facciamo comunque notare che le azioni restrittive messe in atto in Italia (e in molti altri paesi dell’Eurozona) dal 2011 ad oggi hanno compresso la spesa privata (maggiori imposte e minori trasferimenti) più della spesa pubblica diretta. L’ipotesi alla base dell’”austerità espansiva” era che cittadini e aziende, pur trovandosi con meno soldi in mano, non avrebbero (se non marginalmente) compresso la loro spesa, grazie ai benefici effetti psicologici prodotti dalla constatazione che “i conti pubblici stavano tornando sotto controllo”.
 
Alla prova dei fatti, la “fata fiducia” (come la chiama Paul Krugman) si è rivelata una pura fantasia. Gli agenti economici, che poi sono, in ultima analisi, persone in carne ed ossa, si comportano in modo molto più semplice e lineare. Spendono meno quando hanno pochi soldi in tasca, e di più quando glieli rimetti e non li minacci di toglierglieli per altra via…
 
Il progetto CCF non ha nulla di magico. E’ l’applicazione di un concetto in definitiva intuitivo. Quando un sistema economico opera a livelli fortemente inferiori al suo potenziale (e soffre di conseguenza di disoccupazione massiccia e di rischi di deflazione), il recupero di domanda, produzione e occupazione è ottenibile (senza alcun rischio per la stabilità finanziaria e monetaria) immettendo potere d’acquisto, direttamente nella disponibilità degli agenti economici. Stampando moneta (o un suo equivalente) o emettendo strumenti che generano potere d’acquisto. In tal senso, i CCF creano capacità di spesa immediata e la conferiscono a chi quella spesa ha maggiore necessità di effettuarla. Si tratta di uno strumento direttamente destinato a incrementare la domanda e a ridurre significativamente la fiscalità che grava sulle famiglie, i lavoratori e le aziende (ottenendo così anche un recupero di competitività ed evitando squilibri nei saldi commerciali esteri).
 
Biagio Bossone e Marco Cattaneo

martedì 16 luglio 2013

John Maynard e io


Ovvero: questa volta mi monto un po’ la testa.
 
Ieri ero affaccendato con il libro e a un certo punto – nel capitolo dove cerco di spiegare perché le riforme strutturali non sono la soluzione della crisi – avevo appena finito di scrivere:
 
“Ancora peggio, se tutti i paesi in difficoltà “flessibilizzano” il lavoro nel senso sopra descritto, e gli altri continuano, nel frattempo, ad attuare politiche di moderazione salariale, queste politiche non producono in effetti significative riduzioni delle differenze di efficienza tra paesi. Mentre l’impatto negativo sulla domanda interna è pieno e pesante.”
 
E nel giro di pochi minuti vedo Guido Iodice di Keynesblog, e Paul Krugman sul New York Times, postare questa stessa identica citazione (si sentono la mattina per mettersi d’accordo ?):
 
“Or again, if a particular producer or a particular country cuts wages, then, so long as others do not follow suit, that producer or that country is able to get more of what trade is going. But if wages is cut all round, the purchasing power of the community as a whole is reduced by the same amount as the reduction of costs; and, again, no one is further forward.”
 
“Se, ancora, un determinato produttore o un determinato paese taglia i salari, si assicurerà così la possibilità di conseguire una maggior quota del commercio fino al momento in cui gli altri produttori o gli altri paesi non facciano altrettanto. Ma se tutti tagliano i salari, il potere d’acquisto complessivo della comunità si riduce tanto quanto si sono ridotti i costi; e, di nuovo, non c’è beneficio per nessuno”.
 
John Maynard Keynes, “The Great Slump of 1930”
 
Ho raccontato la faccenda a cinque carissimi amici, stamattina, pensando che mi salutassero come la reincarnazione di Keynes.
 
Quattro hanno detto “sì, e io sono Giulio Cesare”. Il quinto “bravo, sei solo ottantatré anni in ritardo”.
 
Vabbè, tutta invidia.

Però adesso chiarisco una cosa: Keynes (e Krugman, e Iodice, e Cattaneo) NON stanno dicendo che le aziende e i paesi non devono perseguire miglioramenti di efficienza.
 
Stanno dicendo che se l’economia è in depressione a causa di una carenza strutturale di domanda, di spesa, è solo intervenendo su questa – sostenendola, incrementandola – che se ne può uscire.
 
Riproviamo a spiegarlo a Panebianco, ad AlesinaGiavazzi e a tutti gli altri che intonano quotidianamente il mantra delle riformestrutturaliperusciredallacrisi.